Podatek od spadków i darowizn w 2026 roku: grupy podatkowe, kwoty wolne, stawki i terminy SD-Z2 oraz SD-3
Najbliższa rodzina nie płaci nic, jeśli zgłosi SD-Z2 w 6 miesięcy. Pozostali płacą 3–20% ponad kwotę wolną (do 36 120 zł). Grupy, stawki, terminy, przykłady.
W tym artykule
- Kto płaci podatek od spadków i darowizn?
- Grupy podatkowe: kto jest w której grupie
- Zwolnienie z podatku dla najbliższej rodziny
- Kwota wolna od podatku od spadków i darowizn
- Ile wynosi podatek od spadku i darowizny?
- Jak rozliczyć podatek od spadku krok po kroku
- SD-Z2 czy SD-3: który formularz i kiedy?
- Podatek od darowizny: przelew, gotówka, notariusz
- Sprzedaż mieszkania ze spadku lub darowizny a podatek
- Co grozi za niezgłoszenie spadku lub darowizny?
- Najczęstsze błędy
- Najczęściej zadawane pytania
- Podstawa prawna
Podatek od spadków i darowizn płaci ten, kto dostaje majątek: spadkobierca, zapisobierca albo obdarowany. Najbliższa rodzina (małżonek, dzieci, wnuki, rodzice, dziadkowie, rodzeństwo, pasierb, ojczym i macocha) nie płaci go wcale, jeśli w ciągu 6 miesięcy zgłosi spadek lub darowiznę do urzędu skarbowego na formularzu SD-Z2. Pozostali płacą od 3% do 20% od nadwyżki ponad kwotę wolną, która wynosi 36 120 zł, 27 090 zł albo 5 733 zł, zależnie od pokrewieństwa. Stan prawny na 24 września 2026 r.
Podatek od spadków i darowizn w skrócie
- Płaci ten, kto dostaje: spadkobierca albo obdarowany (art. 5 ustawy o podatku od spadków i darowizn). Darczyńca nie płaci nic.
- Najbliższa rodzina bez podatku: małżonek, dzieci, wnuki, rodzice, dziadkowie, rodzeństwo, pasierb, ojczym i macocha, jeśli w ciągu 6 miesięcy złożą zgłoszenie SD-Z2 (art. 4a).
- Kwoty wolne od jednej osoby w ciągu 5 lat: 36 120 zł w I grupie, 27 090 zł w II grupie, 5 733 zł w III grupie (art. 9).
- Stawki od nadwyżki: 3–7% w I grupie, 7–12% w II, 12–20% w III. Od mieszkania za 600 000 zł synowa zapłaci 38 762 zł, bratanek 67 803 zł, a partnerka bez ślubu 117 434 zł.
- Terminy: SD-Z2 w 6 miesięcy, zeznanie SD-3 w miesiąc. Przy spadku liczysz je od uprawomocnienia postanowienia sądu albo od zarejestrowania aktu poświadczenia dziedziczenia. Podatek z decyzji urzędu płacisz w 14 dni.
- Darowizna u notariusza: notariusz sam oblicza i pobiera podatek, więc nie składasz ani SD-Z2, ani SD-3.
- Nowość od 7 stycznia 2026 r.: spóźnione SD-Z2 nie przekreśla zwolnienia, jeśli spóźnienie nastąpiło bez Twojej winy. Wniosek o przywrócenie terminu składasz w ciągu 7 dni od ustania przeszkody (art. 4c).
Podatek od darowizny mieszkania, domu albo działki razem z taksą notarialną i opłatą sądową policzysz w kalkulatorze kosztów notarialnych.
Kto płaci podatek od spadków i darowizn?
Podatek płaci nabywca, czyli osoba, która dostaje majątek (art. 5 ustawy o podatku od spadków i darowizn, dalej: u.p.s.d.). Przy spadku jest to spadkobierca, przy darowiźnie obdarowany. Darczyńca nie płaci nic, nawet przy dużej darowiźnie.
Podatkiem objęte jest nieodpłatne nabycie rzeczy (mieszkania, działki, samochodu, pieniędzy) i praw majątkowych (np. udziałów w spółce albo wierzytelności) tytułem (art. 1 ust. 1 u.p.s.d.):
- dziedziczenia, zapisu zwykłego, zapisu windykacyjnego i polecenia testamentowego,
- darowizny i polecenia darczyńcy,
- zasiedzenia,
- nieodpłatnego zniesienia współwłasności,
- zachowku, jeśli uprawniony nie dostał go wcześniej w darowiźnie, spadku albo zapisie,
- nieodpłatnej renty, użytkowania i służebności.
Podatek obejmuje też pieniądze, które bank wypłaca na podstawie dyspozycji wkładem na wypadek śmierci, i jednostki funduszu inwestycyjnego przekazane w dyspozycji na wypadek śmierci (art. 1 ust. 2).
Majątek położony w Polsce podlega podatkowi zawsze. Majątek za granicą tylko wtedy, gdy w chwili otwarcia spadku albo zawarcia umowy darowizny nabywca był obywatelem polskim lub miał w Polsce miejsce stałego pobytu (art. 2).
Czego podatek nie obejmuje
Poza podatkiem są między innymi (art. 3 u.p.s.d.):
- pieniądze z OFE, IKE, IKZE, PPK, pracowniczego programu emerytalnego i subkonta w ZUS odziedziczone po zmarłym,
- prawa autorskie, patenty, znaki towarowe i wzory nabyte w spadku lub darowiźnie,
- świadczenia z fundacji rodzinnej i majątek otrzymany po jej rozwiązaniu.
Zwolnione od podatku są też między innymi (art. 4 ust. 1):
- wyposażenie mieszkania, pościel, odzież i narzędzia do użytku domowego odziedziczone przez osoby z I i II grupy,
- nieodpłatne zniesienie współwłasności między osobami z I grupy,
- gospodarstwo rolne, jeśli po nabyciu ma od 11 do 300 ha, a nabywca prowadzi je co najmniej 5 lat,
- firma (przedsiębiorstwo osoby fizycznej) odziedziczona przez osobę, która zgłosi ją na formularzu SD-ZP w ciągu 6 miesięcy i będzie ją prowadzić co najmniej 2 lata (art. 4b),
- darowizny przeznaczone w 2026 r. na usuwanie skutków powodzi z września 2024 r. w gminach z urzędowego wykazu (art. 19a, dodany w czerwcu 2026 r.).
Zasiedzenie rządzi się osobną zasadą: podatek wynosi 7% wartości, bez kwoty wolnej i bez względu na pokrewieństwo (art. 15 ust. 2).
Grupy podatkowe: kto jest w której grupie
Wysokość podatku zależy od grupy podatkowej. Grupę ustala się według Twojego osobistego stosunku do osoby, od której albo po której dostajesz majątek (art. 14 ust. 2 u.p.s.d.). Ustawa zna trzy grupy. Część osób z I grupy ma dodatkowo pełne zwolnienie z art. 4a, dlatego potocznie mówi się o nich „grupa zerowa”.
| Grupa | Kto do niej należy | Podatek |
|---|---|---|
| Zerowa (zwolnienie z art. 4a) | małżonek, zstępni (dzieci, wnuki, prawnuki), wstępni (rodzice, dziadkowie), pasierb, rodzeństwo, ojczym, macocha | 0 zł po zgłoszeniu SD-Z2 w terminie |
| I | zięć, synowa, teściowie, a także osoby z grupy zerowej, które nie zgłosiły nabycia w terminie | 3–7% od nadwyżki ponad 36 120 zł |
| II | dzieci i wnuki rodzeństwa (bratanek, siostrzenica), rodzeństwo rodziców (ciotka, wuj), zstępni i małżonkowie pasierbów, małżonkowie rodzeństwa (szwagier, bratowa), rodzeństwo małżonka (szwagier, szwagierka), małżonkowie rodzeństwa małżonka, małżonkowie innych zstępnych (np. żona wnuka) | 7–12% od nadwyżki ponad 27 090 zł |
| III | wszyscy pozostali, np. kuzyn, partner bez ślubu, były małżonek, przyjaciel | 12–20% od nadwyżki ponad 5 733 zł |
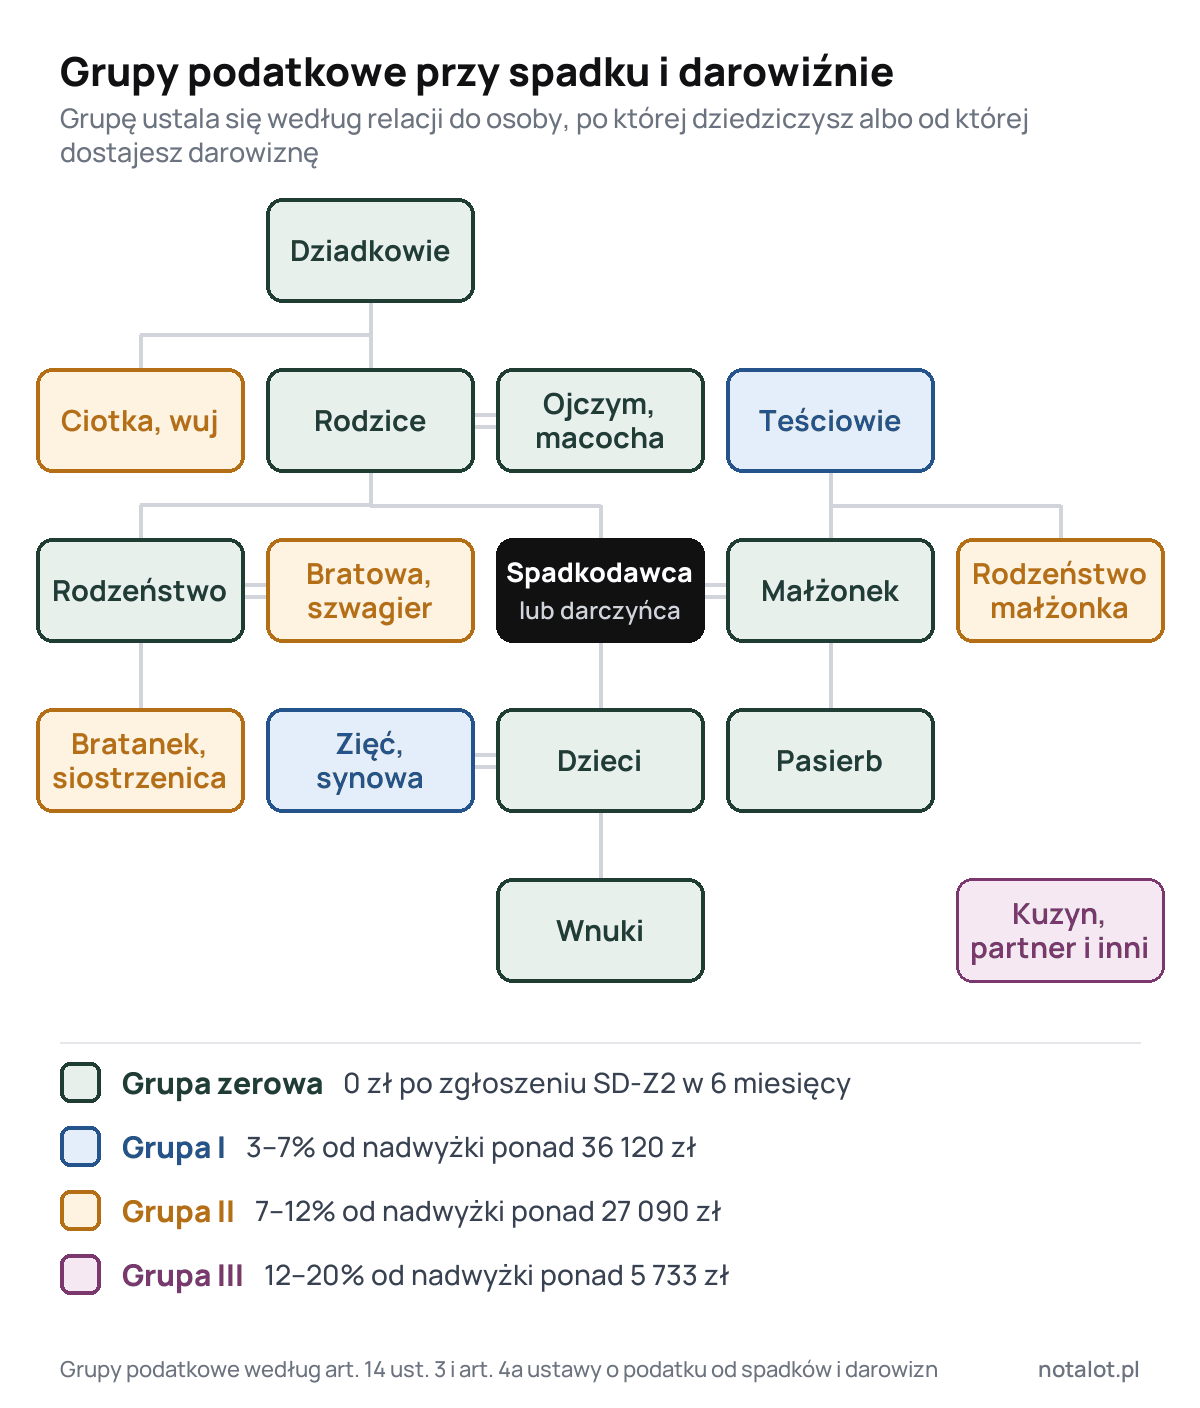
Grupy podatkowe na drzewie rodziny. Kliknij, aby powiększyć.
Kilka zasad, które często budzą wątpliwości:
- Dziecko przysposobione jest zstępnym, a przysposabiający rodzicem (art. 14 ust. 4). Należy więc do grupy zerowej.
- Wychowankowie rodziny zastępczej i rodzinnego domu dziecka są traktowani jak zstępni, a osoby prowadzące pieczę jak wstępni (art. 14 ust. 4a).
- Zięć, synowa i teściowie są w I grupie, ale bez zwolnienia. Płacą podatek od nadwyżki ponad 36 120 zł.
- Partner bez ślubu i były małżonek są dla prawa podatkowego osobami obcymi (III grupa). Partner nie dziedziczy też z ustawy, tylko z testamentu. Kto dziedziczy bez testamentu, wyjaśniamy w poradniku o dziedziczeniu ustawowym.
Zwolnienie z podatku dla najbliższej rodziny
Małżonek, zstępni, wstępni, pasierb, rodzeństwo, ojczym i macocha są zwolnieni z podatku bez względu na wartość spadku lub darowizny (art. 4a ust. 1 u.p.s.d.). Zwolnienie nie działa jednak samo. Musisz spełnić trzy warunki:
- Zgłoś nabycie na formularzu SD-Z2 w ciągu 6 miesięcy. Przy spadku termin liczysz od uprawomocnienia się postanowienia sądu o stwierdzeniu nabycia spadku, od zarejestrowania aktu poświadczenia dziedziczenia albo od wydania europejskiego poświadczenia spadkowego (art. 4a ust. 1 pkt 1 i ust. 1a). Przy darowiźnie od dnia jej otrzymania, np. od dnia przelewu.
- Pieniądze przyjmij na rachunek. Jeśli darowizna pieniężna od tej samej osoby, doliczona do darowizn z bieżącego roku i 5 poprzednich lat, przekracza 36 120 zł, musisz udokumentować jej otrzymanie przelewem na Twój rachunek w banku lub SKOK albo przekazem pocztowym (art. 4a ust. 1 pkt 2).
- Obywatelstwo albo miejsce zamieszkania. W chwili nabycia masz obywatelstwo polskie albo innego państwa UE lub EFTA z Europejskiego Obszaru Gospodarczego, albo mieszkasz w Polsce lub w takim państwie (art. 4 ust. 4).
SD-Z2 nie składasz, gdy (art. 4a ust. 4):
- wartość wszystkiego, co dostałeś od tej samej osoby lub po tej samej osobie w tym roku i w 5 poprzednich latach, nie przekracza 36 120 zł,
- nabycie nastąpiło na podstawie umowy w formie aktu notarialnego albo w tej formie oświadczenie złożyła jedna ze stron, np. darczyńca pieniędzy.
Akt poświadczenia dziedziczenia nie jest umową, więc z obowiązku zgłoszenia nie zwalnia. Notariusz poświadcza dziedziczenie, ale SD-Z2 składasz sam.
Co, jeśli nie złożysz SD-Z2 w terminie
Tracisz zwolnienie i płacisz podatek jak osoba z I grupy (art. 4a ust. 3): od nadwyżki ponad 36 120 zł, według stawek 3–7%. Przy mieszkaniu za 600 000 zł odziedziczonym po mamie to 38 762 zł, chyba że przysługuje Ci ulga mieszkaniowa opisana niżej. Zamiast SD-Z2 składasz wtedy zeznanie SD-3 w ciągu miesiąca od upływu 6-miesięcznego terminu (art. 17a ust. 1a).
Są dwie furtki:
- Dowiedziałeś się o nabyciu później. Masz wtedy 6 miesięcy od dnia, w którym się dowiedziałeś, i musisz uprawdopodobnić, że wcześniej nie wiedziałeś (art. 4a ust. 2). Tak bywa np. z rachunkiem bankowym zmarłego, który wychodzi na jaw po latach.
- Spóźniłeś się bez swojej winy. Od 7 stycznia 2026 r. urząd przywraca termin na SD-Z2 na Twój wniosek (art. 4c u.p.s.d.). Wniosek składasz w ciągu 7 dni od ustania przyczyny spóźnienia i razem z nim składasz SD-Z2 (art. 162 § 2 Ordynacji podatkowej). Musisz uprawdopodobnić, że spóźnienie nie było Twoją winą, np. z powodu nagłej choroby albo pobytu w szpitalu. Sama nieznajomość przepisów zwykle nie wystarcza.
Przywrócenie terminu dotyczy nabyć od 7 stycznia 2026 r., a także wcześniejszych, jeśli 6-miesięczny termin nie minął przed tą datą. Gdy urząd odmówi, na SD-3 masz miesiąc od dnia, w którym odmowa stała się ostateczna (art. 17a ust. 1a).
Kwota wolna od podatku od spadków i darowizn
Kwota wolna to wartość majątku, jaką możesz dostać od jednej osoby bez podatku (art. 9 ust. 1 u.p.s.d.). Obowiązuje od 1 lipca 2023 r. i w 2026 r. się nie zmieniła.
| Grupa podatkowa | Kwota wolna |
|---|---|
| I | 36 120 zł |
| II | 27 090 zł |
| III | 5 733 zł |
Kwotę wolną stosujesz według trzech zasad:
- Od każdej osoby osobno. Kwota wolna dotyczy jednego darczyńcy lub spadkodawcy. Darowizna z majątku wspólnego małżonków pochodzi od każdego z nich po połowie, więc od teściów możesz dostać łącznie 72 240 zł bez podatku.
- Suma z 5 lat. Do ostatniego nabycia dolicza się wszystko, co dostałeś od tej samej osoby w tym samym roku i w 5 latach wcześniej. Podatek zapłacony od wcześniejszych darowizn odlicza się od nowego (art. 9 ust. 2).
- Od czystej wartości. Liczy się wartość rynkowa po odjęciu długów i ciężarów (art. 7 ust. 1), np. kredytu hipotecznego, który przejmujesz razem z mieszkaniem.
Przykład. Teściowie przelewają synowej 100 000 zł ze wspólnego konta. Od każdego z nich synowa dostaje 50 000 zł. Podstawa od jednej osoby to 50 000 – 36 120 = 13 880 zł, a podatek: 355 zł + 5% × (13 880 – 11 833) zł = 457 zł. Razem 914 zł. Synowa składa w ciągu miesiąca od przelewu dwa zeznania SD-3: osobno za teścia i za teściową.
Ile wynosi podatek od spadku i darowizny?
Podatek liczysz od nadwyżki ponad kwotę wolną, według progresywnej skali (art. 15 ust. 1 u.p.s.d.). Progi skali (11 833 zł i 23 665 zł) ustalił Minister Finansów w rozporządzeniu z 28 czerwca 2023 r. Tekst ustawy podaje starsze progi, których się już nie stosuje.
| Nadwyżka ponad kwotę wolną | I grupa | II grupa | III grupa |
|---|---|---|---|
| do 11 833 zł | 3% | 7% | 12% |
| 11 833–23 665 zł | 355 zł + 5% nadwyżki ponad 11 833 zł | 828,40 zł + 9% nadwyżki ponad 11 833 zł | 1 420 zł + 16% nadwyżki ponad 11 833 zł |
| ponad 23 665 zł | 946,60 zł + 7% nadwyżki ponad 23 665 zł | 1 893,30 zł + 12% nadwyżki ponad 23 665 zł | 3 313,20 zł + 20% nadwyżki ponad 23 665 zł |
Podstawę opodatkowania i podatek zaokrągla się do pełnych złotych (art. 63 § 1 Ordynacji podatkowej).
Przykład: mieszkanie za 600 000 zł
Mieszkanie w Warszawie jest warte 600 000 zł i nie ma na nim długów. Syn albo córka po zgłoszeniu SD-Z2 nie płacą nic. Pozostali zapłacą:
- Synowa (I grupa) dostaje mieszkanie w darowiźnie od teściowej: 600 000 – 36 120 = 563 880 zł, a podatek 946,60 zł + 7% × (563 880 – 23 665) zł = 38 762 zł.
- Bratanek (II grupa) dziedziczy mieszkanie po wuju: 600 000 – 27 090 = 572 910 zł, a podatek 1 893,30 zł + 12% × (572 910 – 23 665) zł = 67 803 zł.
- Partnerka bez ślubu (III grupa) dziedziczy mieszkanie z testamentu: 600 000 – 5 733 = 594 267 zł, a podatek 3 313,20 zł + 20% × (594 267 – 23 665) zł = 117 434 zł.
To kwoty bez ulgi mieszkaniowej. Jeśli synowa albo bratanek nie mają własnego mieszkania i zamieszkają w otrzymanym na 5 lat, podatek może spaść do zera.
| Czysta wartość | Grupa zerowa | I grupa | II grupa | III grupa |
|---|---|---|---|---|
| 50 000 zł | 0 zł | 457 zł | 1 825 zł | 7 434 zł |
| 100 000 zł | 0 zł | 3 762 zł | 7 803 zł | 17 434 zł |
| 300 000 zł | 0 zł | 17 762 zł | 31 803 zł | 57 434 zł |
| 600 000 zł | 0 zł | 38 762 zł | 67 803 zł | 117 434 zł |
| 1 000 000 zł | 0 zł | 66 762 zł | 115 803 zł | 197 434 zł |
Grupa zerowa płaci 0 zł pod warunkiem złożenia SD-Z2 w terminie. Kwoty dotyczą nabycia od jednej osoby, bez wcześniejszych darowizn od niej i bez ulgi mieszkaniowej.
Co obniża podatek od spadku
Od wartości spadku odejmujesz długi i ciężary (art. 7 ust. 1 i 3 u.p.s.d.):
- długi zmarłego, np. niespłacony kredyt,
- koszty leczenia i opieki w ostatniej chorobie, jeśli nie zapłacił ich zmarły,
- koszty pogrzebu z nagrobkiem, w zwyczajowej wysokości, jeśli nie pokrył ich zasiłek pogrzebowy ani majątek zmarłego,
- koszty postępowania spadkowego, np. opłatę sądową albo taksę za akt poświadczenia dziedziczenia,
- wynagrodzenie wykonawcy testamentu,
- zapisy, polecenia i zachowek, które musisz wypłacić.
Jeśli bratanek z przykładu zapłacił za pogrzeb wuja 15 000 zł, jego podatek spada o 1 800 zł (12% × 15 000 zł). Zachowaj faktury i potwierdzenia przelewów, bo urząd może o nie poprosić.
Ulga mieszkaniowa: 110 m² bez podatku
Przy nabyciu mieszkania, domu albo spółdzielczego własnościowego prawa do lokalu do podstawy opodatkowania nie wlicza się wartości do 110 m² powierzchni użytkowej (art. 16 ust. 1 u.p.s.d.). Z ulgi korzystają:
- osoby z I grupy przy spadku, zapisie i darowiźnie,
- osoby z II grupy tylko przy spadku, zapisie i poleceniu testamentowym,
- osoby z III grupy tylko przy spadku, zapisie i poleceniu testamentowym, jeśli przez co najmniej 2 lata opiekowały się spadkodawcą na podstawie pisemnej umowy z podpisami poświadczonymi notarialnie.
Musisz spełnić łącznie wszystkie warunki (art. 16 ust. 2):
- nie masz innego mieszkania ani domu albo w ciągu 6 miesięcy przekażesz je zstępnym, Skarbowi Państwa lub gminie,
- nie masz spółdzielczego prawa do lokalu albo w ciągu 6 miesięcy przekażesz je zstępnym lub spółdzielni,
- nie jesteś najemcą mieszkania albo w ciągu 6 miesięcy rozwiążesz umowę najmu,
- zamieszkasz w otrzymanym lokalu, zameldujesz się w nim na pobyt stały i nie sprzedasz go przez 5 lat.
Terminy 6 miesięcy i 5 lat liczysz od złożenia zeznania SD-3 albo od dnia aktu darowizny. Jeśli wprowadzasz się później, 5 lat biegnie od zameldowania, które musi nastąpić w ciągu roku (art. 16 ust. 2 pkt 5). Przy darowiźnie u notariusza ulgę uwzględnia notariusz przy obliczaniu podatku, więc przed aktem powiedz mu, że spełniasz warunki.
Przykład. Bratanek dziedziczy po wuju mieszkanie o powierzchni 55 m², warte 600 000 zł. Nie ma własnego mieszkania, wprowadza się i melduje na pobyt stały. Całe mieszkanie mieści się w limicie 110 m², więc podatek wynosi 0 zł zamiast 67 803 zł. Jeśli sprzeda je przed upływem 5 lat, urząd naliczy podatek. Wyjątkiem jest sprzedaż z powodu zmiany miejsca zamieszkania, gdy w ciągu 2 lat przeznaczysz całą kwotę ze sprzedaży na zakup albo budowę innego mieszkania, a łączny czas mieszkania z zameldowaniem w obu wyniesie 5 lat (art. 16 ust. 7 pkt 2).
Jak rozliczyć podatek od spadku krok po kroku
- Potwierdź dziedziczenie. Sąd wydaje postanowienie o stwierdzeniu nabycia spadku, a notariusz sporządza akt poświadczenia dziedziczenia, zwykle w jeden dzień, jeśli przyjdą wszyscy spadkobiercy. Bez tego dokumentu obowiązek podatkowy przy spadku nie powstaje, a terminy nie biegną (art. 6 ust. 1 pkt 1 u.p.s.d.).
- Ustal swoją grupę i wartość udziału. Liczy się wartość rynkowa według cen z dnia powstania obowiązku podatkowego (art. 7 ust. 1 i art. 8 ust. 3), a nie cena, za którą zmarły kupił mieszkanie przed laty. Każdy spadkobierca rozlicza tylko swój udział.
- Złóż SD-Z2 albo SD-3. Grupa zerowa składa SD-Z2 w ciągu 6 miesięcy. Pozostali składają SD-3 w ciągu miesiąca, jeśli ich udział przekracza kwotę wolną.
- Zapłać podatek z decyzji. Po SD-3 urząd wydaje decyzję ustalającą podatek, zwykle w ciągu miesiąca, a w sprawie skomplikowanej w ciągu 2 miesięcy (art. 139 § 1 Ordynacji podatkowej). Płacisz go w ciągu 14 dni od doręczenia decyzji (art. 47 § 1). Po SD-Z2 decyzji nie ma.
- Zachowaj potwierdzenie złożenia. Urzędowe poświadczenie odbioru (UPO) albo kopię z pieczęcią wpływu pokażesz notariuszowi przy sprzedaży mieszkania i bankowi przy kredycie.
SD-Z2 czy SD-3: który formularz i kiedy?
| Sytuacja | Formularz | Termin |
|---|---|---|
| Grupa zerowa, spadek | SD-Z2 | 6 miesięcy od uprawomocnienia postanowienia sądu albo zarejestrowania aktu poświadczenia dziedziczenia |
| Grupa zerowa, darowizna bez notariusza (np. przelew od rodziców) | SD-Z2 | 6 miesięcy od otrzymania darowizny |
| Grupa zerowa, pieniądze z dyspozycji wkładem na wypadek śmierci | SD-Z2 | 6 miesięcy od śmierci właściciela rachunku |
| Grupa zerowa, zachowek | SD-Z2 | 6 miesięcy od otrzymania zachowku |
| Grupa zerowa po przekroczeniu terminu na SD-Z2 | SD-3 | miesiąc od upływu 6-miesięcznego terminu |
| I, II i III grupa, spadek | SD-3 | miesiąc od uprawomocnienia postanowienia sądu albo zarejestrowania aktu poświadczenia dziedziczenia |
| I, II i III grupa, darowizna bez notariusza | SD-3 | miesiąc od otrzymania darowizny |
| Każda grupa, darowizna w formie aktu notarialnego | żaden | podatek pobiera notariusz |
| Wartość od jednej osoby w 5 lat nie przekracza kwoty wolnej | żaden | nie dotyczy |
Każdy spadkobierca i każdy obdarowany składa własny formularz, osobno za każdego darczyńcę lub spadkodawcę. Darowizna od obojga rodziców to więc dwa zgłoszenia SD-Z2. Wspólne zeznanie SD-3 z załącznikiem SD-3/A złożą tylko osoby, które dostały te same rzeczy tym samym tytułem, w równych udziałach. Jeśli po złożeniu SD-3 odkryjesz kolejny składnik majątku, masz 14 dni na korektę zeznania (art. 17a ust. 3).
Jak i gdzie złożyć SD-Z2 lub SD-3
- Online przez e-Urząd Skarbowy. Logujesz się profilem zaufanym, aplikacją mObywatel albo bankowością elektroniczną i dostajesz UPO. Obowiązują formularze SD-Z2(6) i SD-3(6).
- Na papierze w urzędzie skarbowym albo listem poleconym. Liczy się data nadania w placówce Poczty Polskiej (art. 12 § 6 Ordynacji podatkowej).
- Nie przez ePUAP. Od 1 stycznia 2026 r. pismo, które osoba prywatna wyśle do urzędu skarbowego przez ePUAP, nie jest skutecznie doręczone.
- Załączniki: kopia postanowienia sądu albo aktu poświadczenia dziedziczenia, umowa darowizny, potwierdzenie przelewu, a przy SD-3 także dowody długów i kosztów, które odliczasz.
Wartość rynkową podajesz sam. Jeśli urząd uzna, że jest zaniżona, wezwie Cię do jej podwyższenia. Gdy powoła biegłego, a jego wycena różni się od Twojej o więcej niż 33%, koszt opinii poniesiesz Ty (art. 8 ust. 4 u.p.s.d.).
Który urząd skarbowy jest właściwy
Właściwy urząd ustala się według § 7 rozporządzenia Ministra Finansów w sprawie właściwości organów podatkowych:
- Mieszkanie, dom, działka albo spółdzielcze prawo do lokalu: urząd, w którego zasięgu leży nieruchomość. Jeśli nieruchomości leżą w zasięgu różnych urzędów, stosujesz zasady z kolejnych dwóch punktów.
- Spadek bez nieruchomości (np. pieniądze, samochód): urząd według ostatniego miejsca zamieszkania zmarłego.
- Darowizna bez nieruchomości (np. przelew): urząd według Twojego miejsca zamieszkania w dniu otrzymania darowizny.
W Warszawie nie ma jednego urzędu od spadków i darowizn. Sprawę prowadzi urząd skarbowy dla dzielnicy, w której leży mieszkanie:
| Dzielnica | Urząd skarbowy |
|---|---|
| Bemowo, Ursus, Włochy | Urząd Skarbowy Warszawa-Bemowo |
| Bielany | Urząd Skarbowy Warszawa-Bielany |
| Mokotów | Urząd Skarbowy Warszawa-Mokotów |
| Praga-Południe, Praga-Północ | Urząd Skarbowy Warszawa-Praga |
| Śródmieście (część północna), Żoliborz | Pierwszy Urząd Skarbowy Warszawa-Śródmieście |
| Śródmieście (część południowa), Ochota | Trzeci Urząd Skarbowy Warszawa-Śródmieście |
| Białołęka, Targówek | Urząd Skarbowy Warszawa-Targówek |
| Ursynów, Wilanów | Urząd Skarbowy Warszawa-Ursynów |
| Rembertów, Wawer, Wesoła | Urząd Skarbowy Warszawa-Wawer |
| Wola | Urząd Skarbowy Warszawa-Wola |
Źródło: rozporządzenie Ministra Finansów w sprawie terytorialnego zasięgu działania organów Krajowej Administracji Skarbowej (t.j. Dz.U. 2022 poz. 361), stan na wrzesień 2026 r. Granicą między Pierwszym a Trzecim Urzędem Skarbowym Warszawa-Śródmieście są Aleje Jerozolimskie: numery parzyste należą do Pierwszego, nieparzyste do Trzeciego. Nazwę urzędu wpisujesz w formularzu, także przy wysyłce online (pole 6 w SD-Z2, pole 5 w SD-3).
Podatek od darowizny: przelew, gotówka, notariusz
Przy darowiźnie zawartej bez notariusza sam składasz SD-Z2 albo SD-3. Darowizna pieniędzy w grupie zerowej ma dodatkowy warunek: gdy darowizny od jednej osoby przekraczają łącznie 36 120 zł, pieniądze muszą trafić na Twój rachunek przelewem albo przekazem pocztowym. Przelewu ma dokonać darczyńca. Jeśli dostaniesz gotówkę do ręki i sam wpłacisz ją na konto, zwolnienie przepada (uchwała 7 sędziów NSA z 20 marca 2023 r., III FPS 3/22). W lutym 2026 r. NSA zapytał Trybunał Konstytucyjny, czy ten wymóg jest zgodny z Konstytucją, a Ministerstwo Finansów zapowiedziało w sierpniu 2026 r. interpretację ogólną w tej sprawie. Do czasu rozstrzygnięcia przelewaj pieniądze bezpośrednio z konta darczyńcy. Szczegóły, w tym darowiznę w ratach i wzór umowy, opisujemy w poradniku o umowie darowizny pieniędzy.
Przy darowiźnie w formie aktu notarialnego podatek rozlicza notariusz. Jest płatnikiem: oblicza podatek, pobiera go w dniu podpisania aktu i przekazuje do urzędu skarbowego (art. 18 u.p.s.d.). Obdarowany nie składa wtedy SD-3 (art. 17a ust. 2), a osoba z grupy zerowej nie składa SD-Z2 (art. 4a ust. 4 pkt 2). Darowizna mieszkania, domu albo działki zawsze wymaga aktu notarialnego, więc tu notariusz jest płatnikiem zawsze.
Co to oznacza w praktyce:
- Przygotuj pieniądze na podatek na dzień aktu. Synowa, która dostaje od teściowej mieszkanie za 600 000 zł, zapłaci notariuszowi 38 762 zł podatku, o ile nie przysługuje jej ulga mieszkaniowa.
- Wartość w akcie podajecie Wy. Notariusz wpisuje wartość podaną przez strony i poucza, że urząd może ją później podwyższyć. Podatek od różnicy zapłacisz wtedy sam.
- Rodzina z I grupy może zapłacić mniej za akt. Przy darowiźnie mieszkania w I grupie, gdy obdarowany ma prawo do ulgi mieszkaniowej, taksa notarialna wynosi połowę stawki maksymalnej.
Koszty aktu, dokumenty i odwołanie darowizny opisujemy w poradniku o darowiźnie u notariusza.
Sprzedaż mieszkania ze spadku lub darowizny a podatek
Podatek od spadków i darowizn to nie jedyny podatek. Jeśli sprzedasz odziedziczone lub darowane mieszkanie przed upływem 5 lat, zapłacisz 19% podatku dochodowego od dochodu (art. 10 ust. 1 pkt 8 i art. 30e ustawy o podatku dochodowym od osób fizycznych). Pięć lat liczy się od końca roku:
- przy spadku: w którym mieszkanie kupił albo zbudował spadkodawca (art. 10 ust. 5). Jeśli mama kupiła mieszkanie w 2010 r., możesz je sprzedać bez PIT od razu po dziedziczeniu,
- przy darowiźnie: w którym Ty dostałeś mieszkanie w darowiźnie.
Przy sprzedaży przed upływem 5 lat kosztem są udokumentowane nakłady, zapłacony podatek od spadków i darowizn, a przy spadku także koszty zakupu poniesione przez spadkodawcę, spłacone długi spadkowe i wypłacony zachowek (art. 22 ust. 6d PIT).
Akt sprzedaży albo obciążenia hipoteką mieszkania otrzymanego w spadku, darowiźnie albo przez zasiedzenie notariusz sporządzi dopiero po okazaniu zaświadczenia z urzędu skarbowego, że podatek został zapłacony, nabycie było zwolnione albo zobowiązanie się przedawniło (art. 19 ust. 6 u.p.s.d.). Od 2025 r. zaświadczenie nie jest potrzebne, gdy nabyłeś nieruchomość umową w formie aktu notarialnego albo nabycie było zwolnione jako nabycie w najbliższej rodzinie (art. 19 ust. 7). Dotyczy to nabyć po 31 grudnia 2006 r. Przy spadku lub darowiźnie w najbliższej rodzinie notariusz zwykle poprosi zamiast zaświadczenia o kopię SD-Z2 z potwierdzeniem złożenia. Bratanek, który sprzedaje mieszkanie po wuju, zaświadczenie musi mieć. Wydaje je urząd skarbowy na wniosek, w ciągu 7 dni (art. 306a § 5 Ordynacji podatkowej), za 17 zł opłaty skarbowej.
Co grozi za niezgłoszenie spadku lub darowizny?
- Przedawnienie liczone od powołania się na nabycie. Gdy nabycia nie zgłosiłeś, obowiązek podatkowy powstaje dopiero wtedy, gdy powołasz się na nie przed urzędem skarbowym, np. tłumacząc, skąd masz pieniądze na mieszkanie (art. 6 ust. 4 u.p.s.d.). Od 7 stycznia 2026 r. w ciągu miesiąca od tej chwili musisz złożyć SD-3 (art. 17a ust. 1). Urząd ma na decyzję 3 lata od końca tego roku, a jeśli SD-3 nie złożysz, 5 lat (art. 68 § 1–2 Ordynacji podatkowej). Darowizna sprzed 10 lat, na którą powołasz się dziś, zostanie więc opodatkowana dziś.
- Stawka 20%. Jeśli na darowiznę powołasz się dopiero w toku czynności sprawdzających, postępowania albo kontroli, a podatek nie został zapłacony, zapłacisz 20% zamiast stawki ze skali (art. 15 ust. 4). Dotyczy to także najbliższej rodziny, która nie złożyła SD-Z2.
- 75% od pieniędzy bez źródła. Jeśli w ogóle nie wykażesz, skąd masz pieniądze na zakup mieszkania, urząd może uznać je za przychód z nieujawnionych źródeł i naliczyć 75% podatku dochodowego (art. 25e PIT).
Najczęstsze błędy
- Przekonanie, że w rodzinie nie trzeba nic robić. Bez SD-Z2 w terminie dziecko płaci podatek jak synowa: od mieszkania za 600 000 zł to 38 762 zł.
- Założenie, że akt poświadczenia dziedziczenia załatwia urząd skarbowy. Notariusz nie składa za Ciebie SD-Z2. Sześć miesięcy biegnie od zarejestrowania aktu.
- Traktowanie zięcia, synowej i teściów jak najbliższej rodziny. Są w I grupie bez zwolnienia i płacą podatek od nadwyżki ponad 36 120 zł.
- Gotówka do ręki przy darowiźnie powyżej 36 120 zł. Najbliższa rodzina traci zwolnienie, nawet jeśli obdarowany sam wpłaci pieniądze na konto.
- Zaniżona wartość w zeznaniu. Urząd może ją podwyższyć, a przy różnicy ponad 33% zapłacisz też za opinię biegłego.
- Nieodliczone koszty pogrzebu i długi zmarłego. Bez nich podatek od spadku jest wyższy, niż musi być.
- Sprzedaż mieszkania z ulgą mieszkaniową przed upływem 5 lat bez zakupu innego lokalu. Ulga przepada, a urząd nalicza podatek.
- Ujawnienie darowizny dopiero podczas kontroli. Zamiast zwolnienia albo stawek 3–7% zapłacisz 20%.
Najczęściej zadawane pytania
Czy od spadku po rodzicach płaci się podatek?
Nie, jeśli zgłosisz spadek na SD-Z2 w ciągu 6 miesięcy od uprawomocnienia postanowienia sądu albo zarejestrowania aktu poświadczenia dziedziczenia. Dzieci należą do najbliższej rodziny, więc są zwolnione bez względu na wartość spadku. Jeśli spadek razem z darowiznami od tego rodzica z ostatnich 5 lat nie przekracza 36 120 zł, nie składasz nawet SD-Z2.
Czy rodzeństwo płaci podatek od spadku?
Nie. Rodzeństwo jest zwolnione tak samo jak dzieci i rodzice, pod warunkiem złożenia SD-Z2 w terminie. Podatek płacą natomiast dzieci rodzeństwa (bratanek, siostrzenica) i małżonkowie rodzeństwa, bo należą do II grupy.
Ile wynosi podatek od spadku po wujku lub cioci?
Bratanek i siostrzeniec należą do II grupy: kwota wolna to 27 090 zł, a stawki od 7% do 12%. Od mieszkania za 600 000 zł podatek wyniesie 67 803 zł. Może spaść do zera dzięki uldze mieszkaniowej, jeśli nie masz własnego mieszkania i zamieszkasz w odziedziczonym na 5 lat.
Czy synowa lub zięć płacą podatek od darowizny od teściów?
Tak, od nadwyżki ponad 36 120 zł od każdego z teściów osobno. Zięć i synowa należą do I grupy, ale zwolnienie dla najbliższej rodziny ich nie obejmuje. Stawki wynoszą od 3% do 7%. Od 100 000 zł przelanych ze wspólnego konta teściów zapłacą 914 zł.
Czy podatek od spadku lub darowizny się przedawnia?
Tak, ale termin zaczyna biec dopiero od powstania obowiązku podatkowego. Urząd ma 3 lata od końca tego roku na doręczenie decyzji, a jeśli nie złożyłeś zeznania, 5 lat (art. 68 Ordynacji podatkowej). Przy nabyciu, którego nie zgłosiłeś, obowiązek powstaje dopiero wtedy, gdy powołasz się na nie przed urzędem (art. 6 ust. 4 u.p.s.d.), dlatego samo odczekanie kilku lat nie chroni przed podatkiem.
Czy od pieniędzy z konta zmarłego płaci się podatek?
To zależy od tego, jak je dostajesz. Pieniądze wypłacone z dyspozycji wkładem na wypadek śmierci podlegają podatkowi, a najbliższa rodzina zgłasza je na SD-Z2 w ciągu 6 miesięcy od śmierci właściciela rachunku. Pozostałe pieniądze na koncie wchodzą do spadku i rozliczasz je razem z nim. Środki z OFE, IKE, IKZE i PPK nie podlegają podatkowi.
Czy trzeba zgłaszać darowiznę od rodziców do 36 120 zł?
Nie. SD-Z2 składasz dopiero wtedy, gdy darowizny od jednego z rodziców w tym roku i w 5 poprzednich latach przekroczą łącznie 36 120 zł. Umowę i potwierdzenie przelewu zachowaj jednak na wypadek pytań urzędu albo banku.
Czy partner bez ślubu płaci podatek od spadku?
Tak. Partner należy do III grupy: kwota wolna to 5 733 zł, a stawki od 12% do 20%. Od mieszkania za 600 000 zł podatek wyniesie 117 434 zł. Ulgę mieszkaniową partner dostanie tylko wtedy, gdy przez co najmniej 2 lata opiekował się spadkodawcą na podstawie umowy z podpisami poświadczonymi notarialnie.
Podstawa prawna
- Ustawa z dnia 28 lipca 1983 r. o podatku od spadków i darowizn (t.j. Dz.U. 2026 poz. 478, zm. Dz.U. 2026 poz. 775): art. 1–3 (przedmiot opodatkowania), art. 4 i 4b (zwolnienia), art. 4a (zwolnienie dla najbliższej rodziny, SD-Z2), art. 4c (przywrócenie terminu), art. 5–6 (obowiązek podatkowy), art. 7–9 (podstawa opodatkowania, wartość rynkowa, kwoty wolne), art. 14 (grupy podatkowe), art. 15 (skala, zasiedzenie, stawka 20%), art. 16 (ulga mieszkaniowa), art. 17a (zeznanie SD-3), art. 18 (notariusz jako płatnik), art. 19 ust. 6–7 (zaświadczenie przy sprzedaży), art. 19a (darowizny na usuwanie skutków powodzi).
- Ustawa z dnia 21 listopada 2025 r. o zmianie ustawy o podatku od spadków i darowizn (Dz.U. 2025 poz. 1854): przywrócenie terminu na SD-Z2 i nowy moment powstania obowiązku podatkowego przy spadku od 7 stycznia 2026 r.
- Rozporządzenie Ministra Finansów z dnia 28 czerwca 2023 r. w sprawie ustalenia kwot wartości rzeczy i praw majątkowych zwolnionych od podatku od spadków i darowizn i niepodlegających opodatkowaniu tym podatkiem oraz skal podatkowych (Dz.U. 2023 poz. 1226): § 2 (skale podatkowe).
- Ustawa z dnia 29 sierpnia 1997 r. Ordynacja podatkowa (t.j. Dz.U. 2026 poz. 622): art. 12 § 6 (data nadania), art. 47 § 1 (termin płatności), art. 63 § 1 (zaokrąglenia), art. 68 § 1–2 (przedawnienie wymiaru), art. 139 § 1 (termin wydania decyzji), art. 162 § 2 (wniosek o przywrócenie terminu), art. 306a § 5 (termin wydania zaświadczenia).
- Ustawa z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych (t.j. Dz.U. 2026 poz. 592): art. 10 ust. 1 pkt 8 i ust. 5 (sprzedaż przed upływem 5 lat), art. 22 ust. 6d (koszty), art. 25e (przychody z nieujawnionych źródeł), art. 30e (stawka 19%).
- Rozporządzenie Ministra Finansów z dnia 22 sierpnia 2005 r. w sprawie właściwości organów podatkowych (t.j. Dz.U. 2026 poz. 152): § 7 (właściwy urząd w sprawach podatku od spadków i darowizn). Rozporządzenie Ministra Finansów w sprawie terytorialnego zasięgu działania organów KAS (t.j. Dz.U. 2022 poz. 361): urzędy skarbowe w Warszawie.
- Uchwała składu 7 sędziów NSA z dnia 20 marca 2023 r., III FPS 3/22 (przelew darowizny pieniężnej przez darczyńcę jako warunek zwolnienia).
- Ministerstwo Finansów: stawki podatku i kwoty wolne, zwolnienie dla najbliższej rodziny i przywrócenie terminu, formularze SD-Z2 i SD-3.
Stan prawny na 24 września 2026 r.
Potrzebujesz aktu poświadczenia dziedziczenia albo planujesz darowiznę mieszkania w rodzinie? Porównaj opinie o notariuszach na Żoliborzu i kancelariach notarialnych na Pradze-Północ, a potem zarezerwuj termin online albo wyślij bezpłatne zapytanie o wycenę.
Nota prawna: Artykuł ma charakter informacyjny i nie stanowi porady prawnej. Choć dokładamy wszelkich starań, aby prezentowane informacje były aktualne i rzetelne, nie możemy zagwarantować ich kompletności i dokładności.
Przepisy prawa i stawki mogą ulec zmianie, dlatego zawsze zalecamy konsultację z notariuszem lub radcą prawnym w celu uzyskania aktualnych informacji dostosowanych do indywidualnej sytuacji.
Znajdź notariusza w Warszawie
Porównaj kancelarie notarialne według dzielnicy i opinii klientów. Zapytanie o koszt jest bezpłatne.